¿Por qué algunas naciones son más prósperas que otras? Nogales (Arizona) y Nogales (Sonora) tienen la misma población, cultura y situación geográfica. ¿Por qué una es rica y la otra, pobre? ¿Por qué los egipcios llenaron la plaza de Tahrir para derrocar a Hosni Mubarak? Por qué fracasan los países se propone responder a estas preguntas, con una nueva teoría convincente y documentada: no es por el clima, la geografía o la cultura, sino por las instituciones de cada país. A través de una gran cantidad de ejemplos históricos y actuales (desde la antigua Roma pasando por los Tudor y llegando a la China moderna) los profesores Daron Acemogluy y James A. Robinson demuestran que para invertir y prosperar, la gente necesita saber que si trabajan duro, se puede ganar dinero y, sobre todo, conservarlo. Ahí es donde entran en juego unas instituciones sanas y en las que poder confiar. Además los autores mezclan en este libro economía, política, historia y temas de actualidad para ofrecer una forma nueva, poderosa y persuasiva de entender todos los porqués de la riqueza y la pobreza.
martes, 28 de mayo de 2013

jueves, 9 de mayo de 2013
STEVE INGHAM | PRESIDENTE DE MICHAEL PAGE INTERNATIONAL | CARRERAS & CAPITAL HUMANO
STEVE INGHAM | PRESIDENTE DE MICHAEL PAGE INTERNATIONAL | CARRERAS & CAPITAL HUMANO
"20 años en la empresa no te aseguran nada"
BERNAT GARCÍA 19 JUL 2009
Michael Page era un contable del Reino Unido de los años setenta. Trabajaba con muchas empresas de contratación hasta que acabó desquiciado con ellas. Tanto, que fundó una. Casi 40 años después, la firma Michael Page International se ha convertido en uno de los mayoreshead hunters [cazatalentos] del mundo, especializada en personal altamente cualificado.
Steve Ingham, su presidente, empezó también allí de intermediario y comparte con su maestro que muchas de estas firmas sólo piensan en sacar tajada de las operaciones. "Empecé en el grupo hace 22 años como consultor. La gente que entonces coloqué se ha convertido ahora en mis clientes; directivos, presidentes y consejeros. Si me hubiera guiado por las comisiones, estas personas ya no me hablarían y mi negocio no existiría".
Ingham parece un hombre afable y enérgicamente sonriente. En su visita a las oficinas del grupo en Madrid le sigue un séquito de cargos regionales que hacen entrever que este británico, además de agradar, manda. Su charla descubre la ambición empresarial, por un lado, y la nostalgia de la tradición, por otro. "Nuestra empresa crece orgánicamente, sin adquisiciones ni grandes inversiones. No nos endeudamos. Lo que ganamos, lo metemos en el banco", explica. Y los que ahora son altos directivos del grupo empezaron desde abajo, como él.
Ahora triunfan con un nuevo perfil bastante polémico. Michael Page ofrece directores de recursos humanos o de marketing para un proyecto temporal, de unos seis meses, los interim managers. Es polémico porque muchos de los contratados tienen una función básica: reestructurar la empresa y despedir a los que haga falta.
Ellos sólo se ajustan a las necesidades del demandante, no las crean. De todas formas, hoy día, "para tener el puesto asegurado en la empresa hay que ser bueno. Ya no vale, como antes, haber trabajado durante 10 o 20 años", responde. Y es una opción cada vez más apetecible para los directivos: Trabajar la mitad del año y sacar un buen sueldo.
Para Ingham, la crisis no ha variado excesivamente el perfil requerido: "No es que ahora las empresas prefieran directivos más agresivos o más prudentes, simplemente los quieren mejores". Cuenta que en los años noventa, las empresas tenían mucha más "grasa": más empleados, pero menos cualificados. Hubo una gran ola de despidos y ahora los empresarios buscan menos gente, pero más cualificada.
Y la mujer del César no sólo debe serlo, sino también parecerlo. "Muchos de los directivos no preparan su entrevista de trabajo. Y es lo más decisivo". Para Ingham, es habitual que altos cargos que llevan 20 años sin solicitar un empleo no sepan cómo hacerlo. "Es importante saber qué te van a preguntar. Muchos llegan y les preguntan cuáles son sus fuertes. El entrevistado se queda en blanco", cuenta.
Además, hay que ser positivo. Si le preguntan por qué ya no está en la empresa, no vale soltar un simple "me han despedido". Debemos responder que el grupo quería invertir en otros sectores o que llevó a cabo una reestructuración. Y que, de todas formas, estamos deseosos de probar en otros sectores.
El mayor daño que está sufriendo Michael Page en la crisis es que la gente no busca trabajo. "Empresas como la nuestra viven del movimiento de puestos, gente que quiera cambiar de empleo. Si no lo hacen, no ganamos", revela Ingham. Éste es su mejor medidor para dilucidar el fin de la crisis, cuando se le pregunta. Ahora los empleados no quieren perder su puesto. "Cuando el empleado empiece a asquearse, a decir, 'odio a mi jefe' o 'mi trabajo y quiero cambiar de trabajo', entonces significará que la economía se está recuperando.
domingo, 28 de abril de 2013
La solución del 1%, de Paul Krugman en Negocios de El País
La solución del 1%, de Paul Krugman en Negocios de El País
deja un comentario
OPINIÓN
Los debates económicos rara vez terminan con un KO técnico. Pero el gran debate político de los últimos años entre los keynesianos, que abogan por mantener y, de hecho, aumentar el gasto público durante una depresión, y los austerianos, que exigen recortes inmediatos del gasto, se acerca a ello, al menos en el mundo de las ideas. En estos momentos, la postura austeriana ha caído por su propio peso; no solo es que sus predicciones sobre el mundo real fuesen completamente erróneas, sino que la investigación académica que se invocaba para respaldar esa postura ha resultado estar plagada de equivocaciones, omisiones y estadísticas dudosas.
Aun así, sigue habiendo dos grandes preguntas. La primera: ¿cómo llegó la doctrina de la austeridad a ser tan influyente en un primer momento? Y la segunda: ¿cambiarán en algo las políticas ahora que las principales afirmaciones austerianas se han convertido en carnaza para los programas de humor de madrugada?
Sobre la primera pregunta: la preponderancia de los austerianos en los círculos influyentes debería inquietar a cualquiera a quien le guste creer que la política se basa en hechos reales o, incluso, que está muy influida por ellos. Después de todo, los dos principales estudios que ofrecen la supuesta justificación intelectual de la austeridad —el de Alberto Alesina y Silvia Ardagna sobre la “austeridad expansiva” y el de Carmen Reinhart y Kenneth Rogoff sobre el peligroso “umbral” de la deuda, situado en el 90% del PIB— tuvieron que enfrentarse a críticas devastadoras nada más publicarse.
Y los estudios no resistieron un análisis pormenorizado. Hacia finales de 2010, el Fondo Monetario Internacional (FMI) refundió el estudio de Alesina y Ardagna con datos mejores e invalidó sus hallazgos, mientras que muchos economistas plantearon dudas fundamentales sobre el de Reinhart y Rogoff mucho antes de que conociésemos el famoso error de Excel. Por otra parte, los acontecimientos del mundo real —el estancamiento en Irlanda, que fue el primer modelo de austeridad, la caída de los tipos de interés en Estados Unidos, que se suponía que iba a enfrentarse a una crisis fiscal inminente— rápidamente convirtieron las predicciones austerianas en sandeces.
Sin embargo, la austeridad mantuvo e incluso reforzó su dominio sobre la opinión de la élite. ¿Por qué?
Parte de la respuesta seguramente resida en el deseo generalizado de ver la economía como una obra que ensalza la moral y las virtudes, de convertirla en un cuento sobre el exceso y sus consecuencias. Hemos vivido por encima de nuestras posibilidades, cuenta la historia, y ahora estamos pagando el precio inevitable. Los economistas pueden explicar hasta la saciedad que esto es un error, que la razón por la que tenemos un paro tan elevado no es que gastásemos demasiado en el pasado, sino que estamos gastando demasiado poco ahora y que este problema puede y debería resolverse. Da igual; muchas personas tienen el sentimiento visceral de que hemos pecado y debemos buscar la redención mediante el sufrimiento (y ni los argumentos económicos ni la observación de que la gente que ahora sufre no es en absoluto la misma que pecó durante los años de la burbuja sirven de mucho).
Pero no se trata solo del enfrentamiento entre la emoción y la lógica. No es posible entender la influencia de la doctrina de la austeridad sin hablar sobre las clases y la desigualdad.
A fin de cuentas, ¿qué es lo que quiere la gente de la política económica? Resulta que la respuesta depende de a quién preguntemos, una cuestión documentada en un reciente artículo de investigación de los politólogos Benjamin Page, Larry Bartels y Jason Seawright. El artículo compara las preferencias políticas de los estadounidenses corrientes con las de los muy ricos y los resultados son reveladores.
Así, al estadounidense medio le preocupan un poco los déficits presupuestarios, lo cual no es ninguna sorpresa dado el constante aluvión de historias de miedo sobre el déficit en los medios de comunicación, pero los ricos, en su inmensa mayoría, consideran que el déficit es el problema más importante al que nos enfrentamos. ¿Y cómo debería reducirse el déficit presupuestario? Los ricos están a favor de recortar el gasto federal en asistencia sanitaria y la Seguridad Social —es decir, en “derechos a prestaciones”—, mientras que los ciudadanos en general quieren realmente que aumente el gasto en esos programas.
Han captado la idea: el plan de austeridad se parece mucho a la simple expresión de las preferencias de la clase superior, oculta tras una fachada de rigor académico. Lo que quiere el 1% con los ingresos más altos se convierte en lo que las ciencias económicas dicen que debemos hacer.
¿Realmente redunda en interés de los ricos una depresión prolongada? Es dudoso, dado que una economía próspera suele ser buena para casi todo el mundo. Lo que sí es cierto, sin embargo, es que los años transcurridos desde que tomamos el camino de la austeridad han sido pésimos para los trabajadores, pero nada malos para los ricos, que se han beneficiado del aumento de los rentdimientos y de los precios de las acciones aun cuando el paro a largo plazo empeora. Puede que el 1% no desee realmente una economía débil, pero les está yendo lo bastante bien como para dejarse llevar por sus perjuicios.
Y esto hace que uno se pregunte hasta qué punto cambiará las cosas el hundimiento intelectual de la postura austeriana. En la medida en que tengamos una política del 1%, por el 1 % y para el 1 %, ¿no seguiremos viendo únicamente nuevas justificaciones para las viejas políticas de siempre?
Espero que no; me gustaría creer que las ideas y los hechos importan, al menos un poco. De lo contrario, ¿qué estoy haciendo con mi vida? Pero supongo que veremos qué grado de cinismo está justificado.
Paul Krugman es profesor de Economía de Princeton y premio Nobel de 2008
lunes, 11 de marzo de 2013
domingo, 20 de enero de 2013
Los Banqueros del Siglo XIV: La Taula de Canvi
La banca en Cataluña (Taula de Canvi) apareció durante el reinado de Jaime I El Conquistador (1213-1276). La legislación romana y goda que regían este negocio fue sustituida.
Estos son algunos de los articulos de esta legislación bancaria:
El 13 de febrero de 1300 se estableció que cualquier banquero que se declarara en bancarrota sería humillado por todo el pueblo, por un voceador público y forzado a vivir en una estricta dieta de pan y agua hasta que devolviese a sus acreedores la cantidad completa de sus depósitos.
El 16 de mayo de 1301 se decidió que los banqueros estarían obligados a obtener fianzas y garantías de terceras partes para poder operar, y a aquellos que no lo hicieran no se les permitiría extender un mantel sobre sus cuentas de trabajo. El propósito de ello era señalar a todo el mundo que estos banqueros no eran tan solventes como aquellos que usaban manteles, es decir, que estaban respaldados por fianzas. Cualquier banquero que rompiera esta regla (por ejemplo, que operase con un mantel, pero sin fianza) sería declarado culpable de fraude.
in embargo, a pesar de todo, los banqueros pronto empezaron a engañar a sus clientes.
Debido a esos engaños, el 14 de Agosto de 1321 se estableció que aquellos banqueros que no cumpliesen inmediatamente sus compromisos, se les declararía en bancarrota, y si no pagasen sus deudas en el plazo de un año, caerían en desgracia pública, lo que sería pregonado por voceros por toda el pueblo. Inmediatamente después, el banquero sería decapitado directamente enfrente de su mostrador, y sus propiedades vendidas localmente para pagar a sus acreedores.
Existen evidencias documentales de que esto se cumplia.
Por ejemplo, el banquero catalán Francesc Castelló, fue decapitado directamente frente a su mostrador en 1360, en estricto cumplimiento de la ley.
Estos son algunos de los articulos de esta legislación bancaria:
El 13 de febrero de 1300 se estableció que cualquier banquero que se declarara en bancarrota sería humillado por todo el pueblo, por un voceador público y forzado a vivir en una estricta dieta de pan y agua hasta que devolviese a sus acreedores la cantidad completa de sus depósitos.
El 16 de mayo de 1301 se decidió que los banqueros estarían obligados a obtener fianzas y garantías de terceras partes para poder operar, y a aquellos que no lo hicieran no se les permitiría extender un mantel sobre sus cuentas de trabajo. El propósito de ello era señalar a todo el mundo que estos banqueros no eran tan solventes como aquellos que usaban manteles, es decir, que estaban respaldados por fianzas. Cualquier banquero que rompiera esta regla (por ejemplo, que operase con un mantel, pero sin fianza) sería declarado culpable de fraude.
in embargo, a pesar de todo, los banqueros pronto empezaron a engañar a sus clientes.
Debido a esos engaños, el 14 de Agosto de 1321 se estableció que aquellos banqueros que no cumpliesen inmediatamente sus compromisos, se les declararía en bancarrota, y si no pagasen sus deudas en el plazo de un año, caerían en desgracia pública, lo que sería pregonado por voceros por toda el pueblo. Inmediatamente después, el banquero sería decapitado directamente enfrente de su mostrador, y sus propiedades vendidas localmente para pagar a sus acreedores.
Existen evidencias documentales de que esto se cumplia.
Por ejemplo, el banquero catalán Francesc Castelló, fue decapitado directamente frente a su mostrador en 1360, en estricto cumplimiento de la ley.
domingo, 6 de enero de 2013
Nlo Hay que Subir Impuestos en la Crisis
¿Hay que subir los impuestos en una crisis?
Publicado el 06 enero 2013 por Juan Ramón Rallo
- No. Las crisis son períodos en los que el sector privado se encuentra extremadamente debilitado por hallarse en una etapa en la que necesita reconvertirse y reorganizarse. En este contexto, incrementar los impuestos a unas muy frágiles familias y empresas es como lanzar a un anoréxico a una piscina llena de sanguijuelas. En muchos casos, puede suponer la puntilla que arrastre a la sociedad a una depresión.
- No. Si las familias y las empresas no sólo tienen que cambiar sus patrones de producción sino que, además, se encuentran hiperendeudadas, subir los impuestos supone prolongar su asfixia y abocar a muchas de ellas a la suspensión de pagos.
- No. Las subidas de impuestos son especialmente negativas cuando se dirigen a atacar el ahorro y la generación de beneficios. Para que una economía salga de la crisis es necesario que los agentes económicos inviertan y reduzcan su endeudamiento, lo que depende esencialmente de que ahorren más. Penalizar el ahorro y la inversión implica condenar esa economía al estancamiento o a una recuperación mucho más lenta y mucho menos intensa de lo que habría podido lograr sin el expolio estatal.
- No. Es verdad que los déficits públicos son muy distorsionadores debido a los recursos que dilapidan y porque pueden arrastrar al Estado a la suspensión de pagos, pero siempre existe una alternativa superior tanto al déficit como a las subidas de impuestos: reducciones muy intensas del gasto público. Si se suben impuestos y no se baja el gasto, lo único que conseguimos es convalidar desembolsos estatales inflados e ineficientes que no contribuyen a generar riqueza sino a rapiñarla. La tarea del Estado en una crisis no consiste en crecer a costa del mercado, sino en encogerse para, bajando los impuestos, dejarle espacio y oxígeno donde desarrollarse.
sábado, 5 de enero de 2013
El Value Investing seguridad del Principal:
- Déjate contactar por más de 10.000 headhunters para posiciones ejecutivas
- ¡Recibe análisis gratuitos diarios de M. Ángel Rodríguez, analista experto de Mercados Financieros!
- polémica por el chalet de cospedal y su donación


PABLO J. VÁZQUEZ | INBESTIA
¿Qué es el Value Investing? Si tuviera que ofrecerle una definición breve, me quedaría con ésta: "El arte de comprar buenas empresas a buenos precios". O quizá otra todavía más breve: "El arte de invertir". Así, a secas. Porque de eso se trata: de invertir. Invertir como opuesto a especular. Invertir como sinónimo de propiedad. Sabias palabras las del padre del Value Investing, Benjamin Graham:
Una operación de inversión es la que, después de realizar un análisis exhaustivo, promete la seguridad del principal y un adecuado rendimiento. Las operaciones que no satisfacen estos requisitos son especulativas.
Y ojo, que no critico la especulación. Es más, soy un firme defensor de ella, ya que gracias a su acción disfrutamos de unos precios que incorporan de un modo mucho más eficiente el ingente volumen de información que llega a los mercados diariamente. Sin especulación/especuladores viviríamos en el país de la volatilidad, un mundo en el que los precios de hoy tal vez no se parezcan en nada a los precios de mañana. En definitiva, un mundo lleno de incertidumbre. Y ya saben, donde reina la incertidumbre no habita la inversión.
Y es, precisamente, por la falta de especuladores -o de buenos especuladores- por lo que todavía quedan grietas en el sistema. Grietas que un inversor "inteligente", como diría B. Graham, puede explotar en su propio beneficio. Decía lo de invertir como sinónimo de propiedad. Invierta con vocación de permanencia. Invierta convencido de que, tarde o temprano, las bondades del negocio justificarán, con creces, el precio pagado. Olvídese de los vaivenes del corto plazo y tenga en mente el sabio consejo de Warren Buffett:
Compre sólo aquello que estaría encantado de conservar aunque el mercado cerrara durante diez años.
Habiendo expuesto, a grosso modo, una posible definición de lo que conoce como Value Investing, déjeme ahora que profundice en suscaracterísticas.
¿Qué tipo de inversor es el Value Investor?
Pensemos en la radio y en la frecuencia modulada (FM): un simple cambio en la frecuencia del emisor nos permite distinguir entre Es la mañana de Federico, Los 40 principales o Julia en la Onda. Pues bien, en los mercados no hablamos de FM sino de tipos de ineficiencia.Ineficiencia es la clave. ¿Y qué es ineficiencia? Sirve la siguiente foto como ejemplo:

Evidentemente, esta foto es un montaje: no se vende un piso en plena calle Serrano por 50.000 euros. De ser cierto, el mercado inmobiliario de la capital española sería la muestra perfecta de un mercado muy ineficiente. Pues ya lo tienen: cuanto mayor sea el desfase entre el precio de un activo y su valor "real" -con todas las dificultades de llegar a eso que llamamos "real"- mayor será la ineficiencia del mercado en el que se ofrece ese activo. Lo mismo ocurre en la Bolsa: los precios no siempre dicen la verdad. O sí, o depende, dirán otros. Y es ese matiz, precisamente, el marca la diferencia entre un tipo de inversor y otro. Antes de seguir, échele un vistazo a este gráfico que he confeccionado:
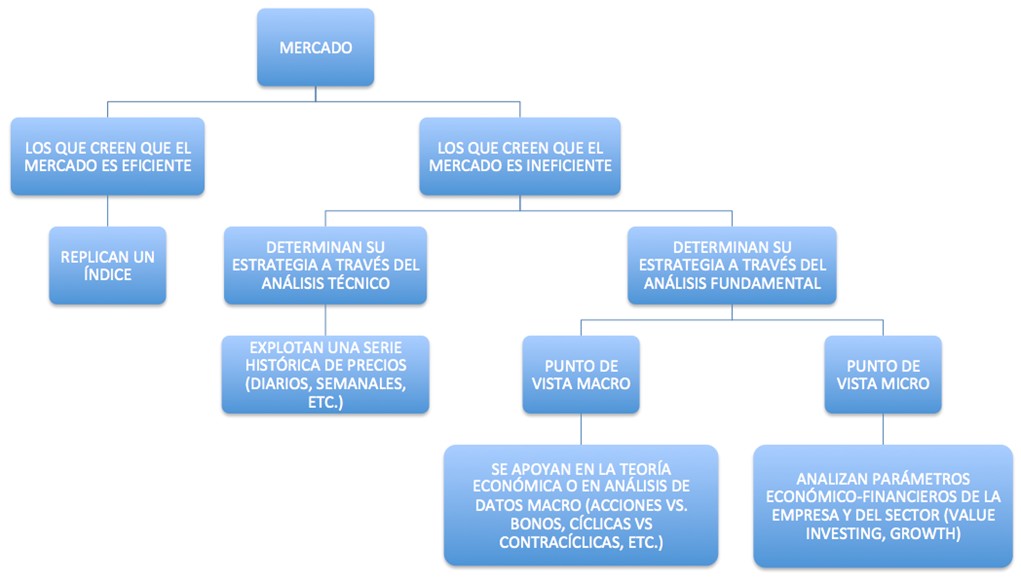
La primera gran bifurcación es aquella que se produce entre quienes creen que el mercado es eficiente y aquellos que creen que no lo es. Los primeros dirían aquello de: "si no puedes con el enemigo, únete a él". Lo que traducido en términos bursátiles sería algo así como: "si no puedes batir a un índice, lo mejor es replicarlo". Desde luego, es la forma más tranquila de invertir. Pero claro, no tiene por qué ser la forma más rentable...
Dentro de los inversores que creen que es posible darle una colleja al mercado, podemos distinguir dos grandes bloques. Por un lado, los inversores que operan con el convencimiento de que el mercado es tremendamente ineficiente y que la propia cotización del valor -a la vista de todos- dibuja patrones que pueden ser explotados de forma consistente mediante el análisis técnico. Por otro lado, tenemos a aquellos inversores que, aun compartiendo la idea de que el mercado es ineficiente, creen que sólo puede obtenerse una ventaja sostenible sobre el mercado mediante el análisis de parámetros macro y microeconómicos; también públicos, como el caso de los precios, pero que requieren de un grado de especialización importante para ser manejados. Es el llamado análisis fundamental.
Y ya dentro de este último, si nos movemos en el escenario de los grandes números, esto es, dentro de la Macroeconomía, nos encontramos, precisamente, con los inversores Macro. Me viene a la mente ahora el famoso economista inglés John Maynard Keynes, que adoptó esta filosofía de inversión en sus primeros años como inversor movido por el convencimiento de que era capaz de anticipar el signo de la economía -eso sí, tras aceptar el fracaso no dudó en rectificar y saborear, con éxito, las mieles del Value Investing (escribí esto al respecto: Keynes era un apasionado del Value Investing).
Pero los grandes números son eso, grandes números. O tiene usted una buena teoría del ciclo o, de lo contrario, tiene todas las papeletas para pegarse una galleta de proporciones bíblicas. Si sigue interesado en la visión macro de los mercados, permítame un consejo: lea La Acción Humana, de Ludwig Von Mises. Todo lo demás es comenzar la casa por el tejado.
Si abandonamos el enfoque Macro y acercamos la lupa, nos adentraremos en el mundo de la Microeconomía, a saber, el mundo de la empresa y el sector al que ésta pertenece. Y ahí es donde opera el Value Investor: sólo invierte en empresas con buenos fundamentales. ¿Y qué es eso de buenos fundamentales? Pues un buen negocio desde el punto de vista económico (buenos márgenes), un buen negocio desde el punto de vista financiero (poca deuda) y un buen negocio desde el punto de vista de la gestión (gestores con una trayectoria reconocida). No hay más. Bueno, sí, que esté barata. Pero esto lo dejo ya para mis otros artículos...
Principios básicos del Value Investing
Permítanme que me calle y vuelva a dar voz a Benjamin Graham. Reproduzco, íntegramente, los cinco principios básicos del mítico inversor recogidos y re-expresados por Jason Zweig en el prólogo deEl Inversor Inteligente. Esa obra maestra que todo Value Investor debería tener en su biblioteca (disponible en español y editado por Deusto). Aquí están:
Una acción no es un simple símbolo en una tabla de cotización o un pulso electrónico; es una participación en la propiedad de un negocio real, con un valor subyacente que no depende de la cotización de la acción.El mercado es un péndulo que oscila constantemente entre un optimismo insostenible (que hace que las acciones sean demasiado caras) y un pesimismo injustificado (que hace que sean demasiado baratas). El inversor inteligente es un realista que vende a optimistas y compra a pesimistas.El valor futuro de todas las inversiones es una función de suprecio actual. Cuanto mayor sea el precio que se paga, menor será la rentabilidad que se obtenga.Por mucho cuidado que se ponga, el único riesgo que ningún inversor puede eliminar por completo es el riesgo a equivocarse. Únicamente si se insiste en no pagar nunca un precio excesivo-el famoso 'margen de seguridad'-, por interesante que pueda parecer una inversión, se pueden minimizar las probabilidades de cometer un error.El secreto del éxito financiero está dentro de la persona. Si se llega a ser un pensador crítico que no acepta ningún 'hecho' del mercado de valores como artículo de fe, y si se invierte con una confianza paciente, se podrá sacar un buen partido de manera sostenida.
Y el secreto no está en la masa... El secreto, tal y como afirma B. Graham, es convertirse en propietario de un buen negocio, aprovechar la volatilidad del mercado, buscar buenos precios,cubrirse con un buen margen, y paciencia, mucha paciencia.
Evidencia a favor
Si hablamos de evidencia, lo mejor no es hablar, sino, directamente, mostrar resultados. Pues aquí los tienen. Primero, la lista de las personas más ricas del planeta que publica Forbes:
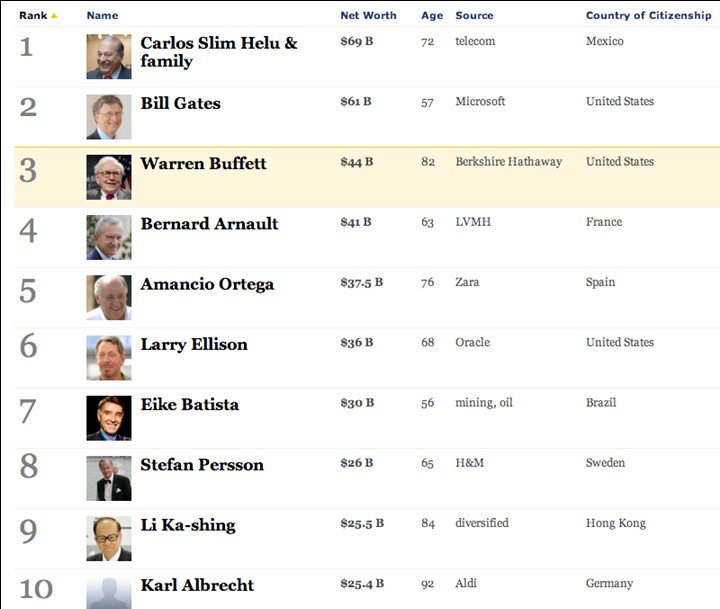
La medalla de bronce, con 44.000 millones de dólares, es para elGurú de Omaha y dueño de la compañía Berkshire Hathaway, el mítico Value Investor Warren Buffett. Pero hay más. Les mostraba ya en otro artículo esta tabla, pero es que merece la pena volver a echarle otro vistazo. Disfrute, disfrute:
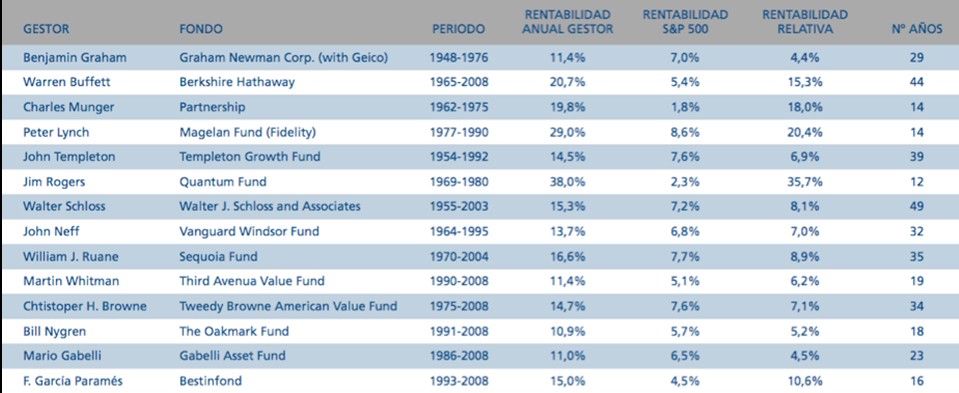
Si en 1968 hubiéramos confiado 10.000 dólares a Warren Buffet, gracias a la rentabilidad media anual del 20,7% alcanzada por elGurú de Omaha en los últimos 44 años, disfrutaríamos hoy de un capital cercano a los 40 millones de dólares. No está mal, ¿eh?
La paciencia como virtud... y poderosa aliada
Si usted opta por el Value Investing y se abona a la paciencia, sepa que podrá contar con el mejor aliado posible. No sólo evitará incurrir en los errores típicos asociados a decisiones precipitadas o marcadas por la obsesión del timing, sino que podrá disfrutar de otros beneficios.
Así, por ejemplo, ser paciente implica realizar pocas operaciones de compra-venta de acciones. Y ya sabe: por cada operación se paga peaje. El corolario es evidente: menos operaciones, menos peajes.En un artículo anterior les hablaba de los tremendos costes asociados a la especulación (La inversión en Bolsa, como el vino, mejora con los años). Les rescato, precisamente, un gráfico de ese artículo:
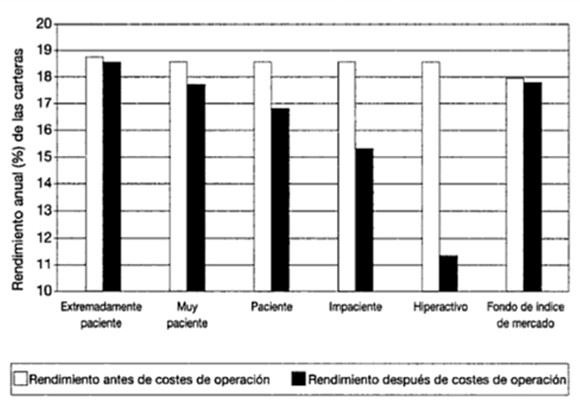
La hiperactividad no sólo genera stress: genera unos costes brutales. Pero siendo paciente no sólo se evitará el mazo de las comisiones, también podrá mantener a raya al temido Fisco... ¿Se acuerdan que hace poco les hablaba del poder de la capitalización en mi artículo La Fórmula Secreta para hacerse rico en Bolsa: [Paciencia + Constancia] x N? El poder de la capitalización actúa como una bola de nieve: cuanto mayor es la bola, mayor es su efecto. Y claro, conforme usted va difiriendo el pago del impuesto -ya que las plusvalías no se hacen efectivas hasta el momento de la venta-, está permitiendo que la bola de nieve crezca a un ritmo mayor. En palabras de Groucho Marx: ¡Más madera!
Tenga claro que no es lo mismo pagar un 25% de las plusvalías generadas en cada uno de los años de su horizonte inversor -impidiendo que ese 25% entre en la máquina de hacer dinero que supone la capitalización-, que pagar, al final de ese horizonte y de golpe, el 25% sobre el total de las plusvalías acumuladas. Y aunque el desarrollo de los números lo dejo para un futuro artículo, le adelanto la primicia: con los tipos impositivos actuales, una inversión anual de 2.500 euros durante 25 años y una rentabilidad anual del 15%, la diferencia, por el efecto impositivo, entre variar posiciones año a año y mantener la cartera intacta a lo largo de esos 25 años supera los 125.000 euros. Como lo oye: ¡125.000€!
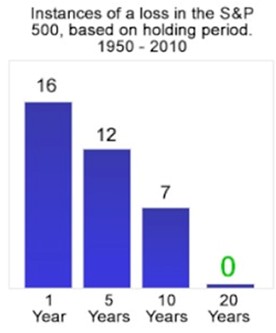 Pero es que eso no es todo: hasta la suerte parece estar del lado del inversor paciente -también les hablaba de ello en otro artículo (ver aquí)-. Vean sino este gráfico.
Éste es el dato: desde 1950 a 2010, en períodos en los que se mantiene la inversión en el índice S&P 500 durante 20 años (esto es: 1950-1969, 1951-1970, 1952-1971 [...] 1991-2010), el número de veces en las que se ha perdido dinero es cero. Por el contrario, si el horizonte temporal escogido hubiera sido de sólo un año, habría perdido dinero hasta en 16 ocasiones. No sé a ustedes, pero, a mí, esto del Value Investing me da buenas vibraciones...

Pablo J. Vázquez es Doctor en Economía y especialista en Value Investing. Si estás interesado en la Bolsa y el Value Investing, puedes consultar todos los artículos del autor en su blog Value Street. También puedes seguirle en Twitter.
Suscribirse a:
Entradas (Atom)